لینک کوتاه: https://wp.me/paiHc5-Ou
یکی از مضامین اصلی تحلیلهای این مجله در سالهای اخیر، فرسایش نیروها و نهادهایی بوده است که به سرمایهداری جهانی تا حدی ثبات و انسجام میبخشند.1 این نکته شامل رد گسترده سیاستمداران و احزاب جریان اصلی میشود که از دهه 1980 تمایل داشتند در مجموعهای از سیاستها و مفاهیم عمدتاً نئولیبرال همگرا شوند و نهادهایی را برای تقویت آنها تغییر شکل دهند یا بسازند. نئولیبرالیسم اصطلاحی لغزنده، دشوار برای تعریف دقیق و اغلب در حال تغییر بوده و همیشه در کاربرد خود ناهمگن است. این اصطلاح هرگز یک سیستم منسجم نبوده که به طور کامل در سراسر سرمایهداری جهانی پذیرفته شده باشد. با این وجود، حداقل یک «شباهت خانوادگی» بین تلاشهای مختلف برای اجرا یا تحمیل آن وجود داشته است.2 امروزه ، نیروهای سیاسی مرتبط با آن سیاستها معمولاً در انتخابات مجازات میشوند.
این قطعاً در مورد بریتانیا صادق است، جایی که دو حزب خارج از جریان اصلی، حزب راست افراطی اصلاحات بریتانیا و حزب سبز به رهبری زک پولانسکی، رهبر چپگرای آن، در انتخابات محلی ماه مه بر نظرسنجیها تسلط داشتند. سهم پیشبینیشده در سطح ملی آرا در میان سه حزب سنتی سیاست بریتانیا – حزب کارگر، حزب لیبرال دموکرات و حزب محافظهکار – به تنها ۵۰ درصد کاهش یافت. یک دهه پیش، این رقم ۷۶ درصد بود.۳ نتایج ناامیدکننده حزب کارگر احتمالاً باعث ایجاد نبردی برای رهبری خواهد شد که انتظار میرود منجر به کنارهگیری کییر استارمر شود، کسی که تنها دو سال پیش، حزب را به پیروزی چشمگیری رساند.۴ این واقعیت که معتبرترین جایگزین او، اندی برنهام، در زمان انتشار این موضوع در انتخابات میاندورهای شرکت میکرد و قبل از هرگونه چالش رهبری، نیاز به بازگشت به پارلمان داشت، به خوبی گویای عدم کفایت ۴۰۲ نماینده فعلی حزب کارگر است.
اختلالات مشابهی در سیاست جریان اصلی در جاهای دیگر نیز مشهود است. در اتحادیه اروپا، احزاب راست افراطی در نظرسنجیهای انتخابات کلیدی در سه کشور قدرتمند: آلمان، فرانسه و ایتالیا پیشتاز هستند. در ایالات متحده، دونالد ترامپ جمهوریخواهان را به یک حزب راست افراطی MAGA تبدیل کرده است. تقریباً در همه جا، دموکراسی لیبرال از سال ۲۰۰۸ رو به زوال گذاشته است و ظهور سیاستهای اقتدارگرایانه، روندی را که در بیشتر دوره پس از جنگ دیده میشد، معکوس کرده است. ۵
اگر نظامهای سیاسی ملی به طور فزایندهای قطبی و بیثبات شدهاند، همین امر در مقیاس بینالمللی، یعنی عرصه روابط بین امپریالیستی، نیز صادق است . تغییرات بلندمدت در قدرت اقتصادی، زیربنای این تغییرات است. در سال ۱۹۶۰، سهم ایالات متحده ۴۰ درصد از تولید ناخالص داخلی جهانی (GDP) بود. تا سال ۱۹۹۰، این رقم به ۲۶ درصد کاهش یافت. ایالات متحده با استفاده مؤثر از دلار، که هنوز ارز غالب جهانی است، یک رژیم تجارت جهانی که در ابتدا بسیار مطلوب بود و به ایجاد آن کمک کرد و تا حدی سازماندهی مجدد صنعت خود، توانست از کاهش بیشتر این رقم در طول سه دهه و نیم بعدی جلوگیری کند. علاوه بر این، فروپاشی اتحاد جماهیر شوروی و بلوک شرق این تصور را تقویت کرد که ایالات متحده اکنون جهان را طبق اصول خود سازماندهی مجدد خواهد کرد. با این حال، به طور فزایندهای، تصویر متفاوتی پدیدار شده است. گذشته از اشتباهات نظامی ایالات متحده در افغانستان و عراق، یک عنصر حیاتی، ظهور اقتصادی چین بوده است – از ۲ درصد تولید ناخالص داخلی جهانی در سال ۱۹۹۰ به حدود ۱۷ درصد، که به طور قابل توجهی میتواند برتری ایالات متحده را تهدید کند. ۶
مناقشه ایران، که پسزمینه مجموعهای از مقالات در این شماره از سوسیالیسم بینالمللی است، برخی از این پیامدها را بیان میکند. 7 تغییر توازن قوای امپریالیستی، تعداد فزایندهای از خرده امپریالیسمها را ایجاد کرده است که قادر به رقابت قدرت در سطح منطقهای هستند. منطقه خاورمیانه با تعداد بسیار زیادی از آنها – از جمله اسرائیل، ایران، امارات متحده عربی، عربستان سعودی و ترکیه – که همگی در درگیریهای اخیر، مانند تجزیه سوریه، جنگهای سودان و یمن و اکنون درگیری نفرین شده بین ایران و ایالات متحده و متحدانش نقش داشتهاند. تغییرات در امپریالیسم جهانی همچنین در چهره فروتنانهای که ترامپ در دیدار با شی جین پینگ، رهبر چین، در پکن در ماه مه 2026، پس از شکست رئیس جمهور ایالات متحده در خرد کردن اقتصادی چین از طریق تعرفههای تجاری یا ایران از طریق بمباران هوایی، منعکس شده است. 8
جنگ ترامپ با ایران نشان میدهد که چگونه بیثباتی سیاسی با دو بُعد دیگرِ به هم پیوستهی این بینظمی جدید در تعامل است. بُعد اول، بُعد زیستمحیطی است. زمانی بود که اکثر سیاستمداران برجسته در ظاهر به مسائلی مانند گرمایش جهانی میپرداختند و حتی سیاستهای عجیب و غریبی را برای مقابله با بحران رو به رشد آب و هوا ارائه میدادند. آن روزها تا حد زیادی گذشته است،آنهم درست همانطور که مشکلات زیستمحیطی شروع به ایفای نقش در اقتصاد سیاسی سرمایهداری به شیوههای فزایندهای مخرب کردهاند. به عنوان مثال، همانطور که جیمز میدوی، اقتصاددان چپگرا، اشاره میکند، ترکیب جنگ در ایران و عوامل زیستمحیطی – شرایط آب و هوایی شدید و تقویت الگوی آب و هوایی ال نینو – ممکن است در تابستان امسال به شدت بر قیمت مواد غذایی در کشورهایی مانند بریتانیا تأثیر بگذارد. همانطور که در ادامه بحث خواهد آمد، عواقب فوریتر و مرگبارتری در بخشهایی از جنوب جهان در حال شکلگیری است.
بُعد دوم، بُعد اقتصادی است. سرمایهداری یک سیستم اقتصادی، اجتماعی و سیاسی جهانی و به هم پیوسته است که کارکرد یا شکاف در تولید، گردش و توزیع در پایه آن قرار دارد. فوران بحران اقتصادی جهانی در سال ۲۰۰۸، که در بیشتر اقتصادهای پیشرفته سرمایهداری با کمکهای مالی بانکی و سپس ریاضت اقتصادی دنبال شد، به تسریع کاهش حمایت از سیاستهای جریان اصلی کمک کرد. با این حال، هیچ یک از جایگزینها در غلبه بر تضادهای اساسی که سرمایهداری با آن مواجه است، موفق نشدهاند – در واقع، جلوههای جدیدی از این تضادها گسترش یافته است. در ادامه، آسیبپذیریهای سرمایهداری را در برابر نوعی اختلال ناشی از جنگ در ایران بررسی خواهم کرد.
خطوط کلی سرمایهداری معاصر
این مجله همیشه نسبت به صحبتهای سطحی در مورد «جهانی شدن» به عنوان یک فرآیند یکنواخت یا فرآیندی که منطق مستعد بحران استثمار و انباشت سرمایهداری را اساساً دگرگون میکند، تردید داشته است.10 از سال 1945 تا 2008، الگویی فزاینده و گسترده از بینالمللی شدن سرمایه وجود داشت، اما این الگو همیشه گزینشی و ناهموار بود. سرمایه هر جا که بتواند به طور مؤثر سود ایجاد کند، جریان مییابد. این فرآیندها به هزینههای نیروی کار حساس هستند، اما اگر این تمام ماجرا بود، بیشتر تولیدات به سادگی به کشورهای جنوب صحرای آفریقا منتقل میشدند. مکان سرمایه همچنین نشاندهنده دسترسی به بازارها؛ زیرساختها و سیستمهای بازتولید اجتماعی است که نیروی کار را با کیفیتهای مناسب تضمین میکند، که اغلب شامل دولت میشود؛ تأمین مواد اولیه و سایر شبکههای ورودی؛ یک محیط سیاسی به اندازه کافی پایدار؛ و غیره. هیچ یک از این موارد در طول زمان ثابت نیستند: سرمایه و دولت دائماً محیط خود را تغییر میدهند و جایی را که سود به طور مؤثرتری قابل دستیابی است، تغییر شکل میدهند. در عین حال، نحوه قرارگیری فیزیکی سرمایه در مکانهای جغرافیایی و در شبکههای وسیعتر تولید میتواند آن را در برابر تغییر مقاوم کند.
جدول ۱: سرمایهداری در کجا متمرکز است؟
| کشور/منطقه یا گروه | درصد از سهام جهانی سرمایه عمومی و خصوصی، ۲۰۱۹ | درصد از تولید ناخالص داخلی جهان، ۲۰۱۹ |
| ایالات متحده | ۱۴.۸٪ | ۱۶.۵٪ |
| اتحادیه اروپا | ۱۵.۹٪ | ۱۵.۹٪ |
| چین | ۲۰.۲٪ | ۱۴.۵٪ |
| هند | ۶.۰٪ | ۷.۴٪ |
| ژاپن | ۵.۸٪ | ۴.۲٪ |
| روسیه | ۳.۱٪ | ۳.۳٪ |
| اندونزی | ۲.۷٪ | ۲.۵٪ |
| بریتانیا | ۲.۱٪ | ۲.۵٪ |
| برزیل | ۲.۸٪ | ۲.۴٪ |
| مکزیک | ۱.۹٪ | ۱.۹٪ |
| ترکیه | ۲.۱٪ | ۱.۹٪ |
| کره | ۲.۰٪ | ۱.۸٪ |
| کانادا | ۱.۵٪ | ۱.۵٪ |
| عربستان سعودی | ۱.۳٪ | ۱.۳٪ |
| تمام اقتصادهای «پیشرفته» دیگر (به ازای هر میانگین کشوری) | ۳.۷٪ (۰.۳٪) | ۴.۰٪ (۰.۳٪) |
| سایر اقتصادهای «بازار نوظهور» (به ازای هر میانگین کشوری) | ۱۱.۰٪ (۰.۱٪) | ۱۳.۴٪ (۰.۲٪) |
| سایر اقتصادهای «در حال توسعه کمدرآمد» (به ازای میانگین کشوری) | ۳.۰٪ (۰.۱٪) | ۵.۰٪ (۰.۱٪) |
منبع: محاسبهشده از مجموعه دادههای سرمایهگذاری و موجودی سرمایه صندوق بینالمللی پول (معیارهای ثابت دلار آمریکا؛ در صورت عدم دسترسی به دادههای سال ۲۰۱۹، از آخرین سال موجود استفاده شده است)
بنابراین، سرمایه در جستجوی سود، گسترشپذیر است، اما در ایالتها و مناطق خاص نیز خوشهبندی میشود. نتایج بلندمدت این دو گرایش در جدول 1 نشان داده شده است. چین مرکز بزرگ و نوظهور انباشت سرمایه است. ایالات متحده، چین و اتحادیه اروپا تقریباً نیمی از تولید ناخالص داخلی جهان را تولید میکنند و کمی بیش از نیمی از کل سرمایهگذاری را در خود جای دادهاند. چند اقتصاد دیگر با جمعیت زیاد – هند، اندونزی، برزیل، روسیه و مکزیک جزو ده کشور برتر هستند؛ و به همراه ترکیه و چند کشور دیگر، 20 کشور برتر هستند که – حجم قابل توجهی از تولید و سرمایهگذاری را نشان میدهند، اما هیچکدام از نظر سرانه با سه کشور بزرگ رقابت نمیکنند. در میان بازیگران اصلی، چین و ایالات متحده پویاترین بودهاند، و اتحادیه اروپا فاقد انسجام سیاسی داخلی و رهبران بازار در زمینههایی مانند شرکتهای بزرگ فناوری برای همگام شدن با آنها است. آلمان، نیروگاه صنعتی اتحادیه اروپا، در بحبوحه افزایش هزینههای انرژی و تشدید رقابت از سوی صادرات چین، در رکود به سر میبرد.
این جدول با سایر اقتصادهای نسبتاً بزرگ و پیشرفته تکمیل میشود: کانادا، بریتانیا، ژاپن و کره جنوبی، به همراه عربستان سعودی، که از نظر تاریخی یک غول نفتی بوده اما به صنایع دیگر نیز روی آورده است. اقتصادهای کمدرآمد، با وجود اینکه کشورهای عظیمی مانند نیجریه، بنگلادش یا ویتنام در این دسته قرار میدهند و از منظر سرمایه جهانی همچنان در حاشیه قرار دارند. حتی آنهایی که توسط صندوق بینالمللی پول به عنوان «اقتصادهای بازار نوظهور» طبقهبندی شدهاند. آنها وقتی به صورت جداگانه بررسی شوند، قدرت کمتری از بازیگران بزرگ دارند.
بازسازی اقتصاد جهانی پیامدهای قابل توجهی دارد.11 در حالی که رهبران غربی، که از پیروزی خود در جنگ سرد سرمست بودند، زمانی تصور میکردند که ورود چین به سازمان تجارت جهانی در سال 2001، پیشرفت صلح آمریکایی – فضایی نئولیبرال که زیر پرچم کاخ سفید و وال استریت، شرکتهای چندملیتی و صندوق بینالمللی پول متحد شده بود – را نشان میدهد، نتیجه اما کاملاً متفاوت بوده است. همانطور که در بالا ذکر شد، تنشهای بین امپریالیستی تشدید شده و در درگیریهای اقتصادی، سیاسی و نظامی نقش مهمی داشته است. این امر، همراه با رشد قدرتی که آماده است تا به طور فعال و آشکار از دولت خود برای هدایت و هماهنگی جاهطلبیهای اقتصادی خود استفاده کند، به تجدید حیات سرمایهداری دولتی کمک کرده است، به طوری که سایر کشورها جنبههایی از رویکرد چین به رقابت را منعکس میکنند. ۱۲ همانطور که مشاور مرکز مطالعات استراتژیک و بینالمللی مستقر در واشنگتن در مورد سفر ترامپ به چین اظهار داشت: «کل گفتگو در مورد انصاف [تجاری] در حال از بین رفتن است زیرا… آنها فکر میکنند که نمیتوانند چینیها را در مورد این مسائل متقاعد کنند، اما حتی بیشتر به این دلیل که ایالات متحده تصمیم گرفته است که خودش به شدت در اقتصاد آمریکا مداخله کند.» ۱۳ الگوهای مشابهی در جاهای دیگر نیز دیده میشود. به عنوان مثال، آلمان برای افزایش هزینههای زیرساختی و دفاعی، یک حرکت تأمین مالی از طریق بدهی را آغاز کرده است.
یک عامل دیگر نیز زیربنای سرمایهداری دولتی جدید است: نقش حیاتی دولت در اشکال مختلف مدیریت بحران.14 دولت نه تنها با تغییر به سیاستهای نئولیبرالی ناپدید نشد، بلکه همچنان نقش بسیار بزرگی در زندگی اقتصادی ایفا میکرد ، حتی اگر کارکردهای آن محدود و در بحبوحه ستایش از مکانیسمهای بازار تغییر مسیر داده میشد. دولتها، به همراه بانکهای مرکزیِ مستقر در آنها، نقش مهمی در نجات سیستم در سالهای 2008-2009 ایفا کردند، که توسط اقتصاددان مارکسیست، اندرو کلیمن، در آن زمان به عنوان «تجلی جدید سرمایهداری دولتی… برای نجات سیستم سرمایهداری از کارکرد خود» توصیف شد.15 در زمان همهگیری کووید-19، بوریس جانسون، نخستوزیر آشکارا تاچری، ریاست بزرگترین مداخله دولتی در زمان صلح را که سرمایهداری بریتانیا شاهد آن بود، بر عهده داشت، زیرا دولت برای حمایت از بخش عمدهای از بازار کار و محافظت از مشاغل وارد عمل شد. ۱۶ سطح بالای مداخله دولت، از جمله مداخله از طریق تأمین مالی بدهی، تا آن زمان عادی شده بود، ۱۷ و همانطور که انتظار میرفت، منجر به این شد که برخی از چپگرایان و در درون طبقه کارگر این سوال را مطرح کنند که چرا اگر دولت میتواند کسبوکارهای در حال ورشکستگی را نجات دهد، نمیتواند به مشکلات و نارضایتیهای متعدد خود آنها رسیدگی کند؟ ۱۸
با این حال، ما تنها شاهد بازگشت نسبی سرمایهداری دولتی یا به عبارت دقیقتر، گذار پیچیده به وضعیت جدیدی هستیم که شامل عناصری از سرمایهداری دولتی و عناصری از نئولیبرالیسم در یک سنتز اولیه است.19 سه دلیل وجود دارد که چرا سرمایهداری نمیتواند به سادگی به اشکال پیشا-نئولیبرالی بازگردد.
اول، طبقه حاکم حساسیتهای عمیق نئولیبرالی خود را حفظ کرده است. ترامپ کاملاً خوشحال بود که از طریق برنامه تعرفه خود، سعی در از بین بردن دههها اجماع نخبگان پیرامون تجارت آزاد داشت. با این حال، او همچنان به برنامه ریگانی کاهش مالیات برای ثروتمندان و مشاغل، همراه با مقرراتزدایی از بانکها و ارزهای دیجیتال، متعهد است.20 او همچنین با بیل کلینتون و دموکراتهای جدید دهه 1990 در انزجار از برنامههای رفاهی با بودجه عمومی همنظر است.21 در بریتانیا، بخشی از ناهماهنگی دولت کارگری استارمر، گنجاندن تعداد زیادی از بلریستهای اصلاحنشده بوده است که مانند دموکراتهای جدید، برای تثبیت نسخهای از نئولیبرالیسم تحت حزب کارگر جدید اقدام کردند.22 تلاشها برای «اصلاح» رفاه در جهت نئولیبرالتر – که گاهی موفق و گاهی بینتیجه بوده است – همچنان بخشی از دستور کار سیاسی در کشورهایی مانند فرانسه و آلمان است.
دوم، اتخاذ سیاستهای نئولیبرالی که از آزادسازی تجارت و جریانهای مالی حمایت میکرد، صرفاً پاسخی به بحران طولانیمدت سرمایهداری در دهه 1970 نبود، بلکه نشاندهنده میزان
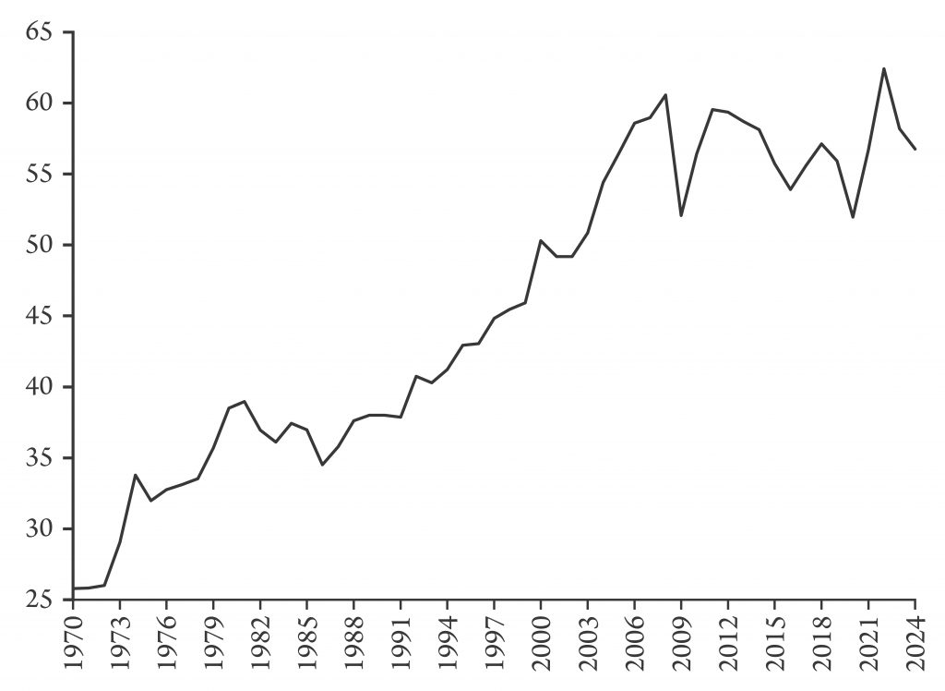
بینالمللی شدن سرمایه نیز بود. همانطور که شکل 1 نشان میدهد، رشد تجارت از سال 2008 تا حد زیادی متوقف شده است. با این حال، افزایش کلی ارزش تجارت، از 25 درصد تولید ناخالص داخلی در آغاز دهه 1970 به بیش از 50 درصد امروز، معکوس نشده است. دورههای قبلی «جهانیسازیزدایی»، مانند دورهای که با فروپاشی رژیم تجارت بینالمللی بین سالهای 1914 تا 1945 همراه بود، شاهد فروپاشی تجارت بودند – در آن مورد از حدود 28 درصد تولید ناخالص داخلی در اوایل دهه 1910 به 13.4 درصد در سال 1936.23 در مقایسه با سال 1914، فاصله بیشتری برای کاهش تجارت وجود دارد و ما هنوز شاهد وقوع جنگ جهانی یا معادلهای فروپاشی استاندارد طلا یا فوران رکود بزرگ نبودهایم. با این حال، شواهدی وجود دارد که نشان میدهد تجارت در «مسافتهای ژئوپلیتیکی» کوتاهتر متمرکزتر میشود – به عبارت دیگر، کشورها تجارت خود را بر کشورهایی که با آنها روابط سیاسی نزدیکتری دارند، متمرکز میکنند.24 بسته شدن تنگه هرمز، آسیبپذیری تجارت در برابر «نقاط گلوگاهی» را بیش از پیش برجسته کرده و احتمالاً باعث تغییر الگوی تجارت و سرمایهگذاری خواهد شد.
شکل ۱: تجارت جهانی (مجموع صادرات و واردات) به عنوان درصدی از تولید ناخالص داخلی
منبع: OECD، ۲۰۲۵
با این حال، هیچ یک از این موارد مانع رونق واقعی تجارت کالاهای مرتبط با هوش مصنوعی نشده است، که در مورد ایالات متحده، اغلب به معنای ادامه واردات از چین یا جایگزینی واردات چینی با واردات از کشورهای دیگر است. 25 در واقع، برای ترامپ دشوار بوده است که رژیم تجارت جهانی را از طریق تعرفههایش تغییر دهد – و نه فقط به این دلیل که تعرفه جهانی 10 درصدی او در ماه مه 2026 در دادگاهها غیرقانونی اعلام شد. وحشت بازار، همراه با تلافی چین، بارها باعث شد ترامپ از جنبههایی از برنامههای تجاری خود عقبنشینی کند و باعث شد روزنامهنگار رابرت آرمسترانگ مخفف TACO را ابداع کند:به معنای «ترامپ همیشه از میدان به در میرود». 26 در حالی که ایالات متحده از نظر تاریخی میتوانست تهدید کند که از وزن اقتصادی خود برای منزوی کردن سایر اقتصادها استفاده خواهد کرد، اساساً از جهانی شدن به عنوان سلاح استفاده میکند، امروزه این کار چندان ساده نیست. به عنوان مثال، چین همچنین شروع به استفاده از کنترلهای صادراتی برای جلوگیری از تأمین مواد معدنی کمیاب مورد نیاز صنعت فناوری برای ضربه زدن به ترامپ کرده است و اخیراً محدودیتهایی را برای صادرات محصولات با کاربردهای دوگانه غیرنظامی و نظامی به ژاپن اعمال کرده است. 27
شکل ۲: شدت واردات جهانی تولید (درصد)
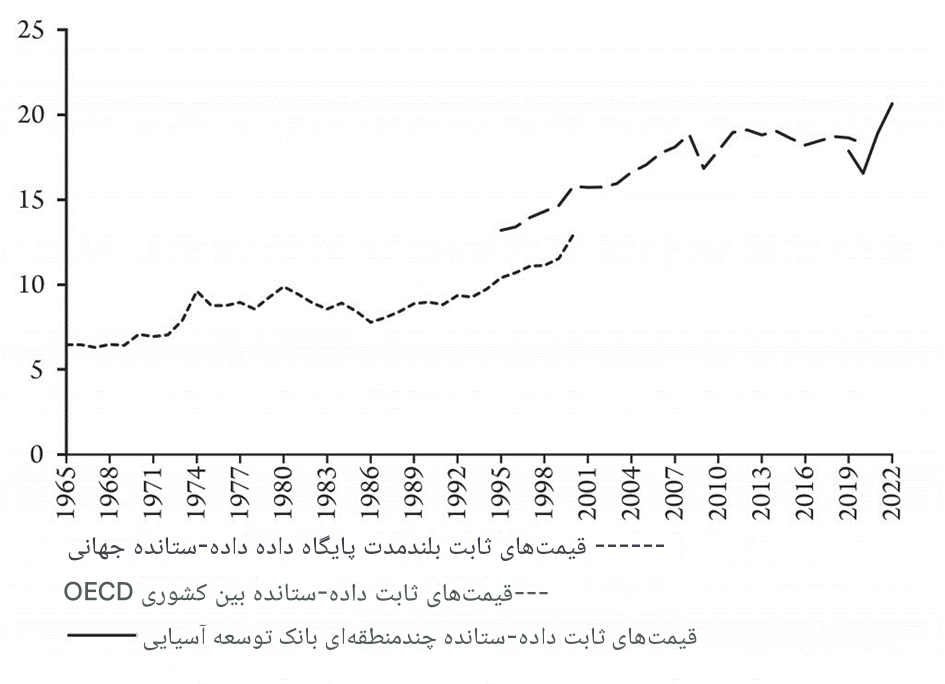
منازعات تجاری نه تنها تجارت کالاهای نهایی را در معرض خطر قرار میدهند، بلکه «زنجیرههای ارزش سرمایهداری» پیچیدهای را که زیربنای اشکال اخیر بینالمللیسازی سرمایه هستند، نیز در معرض خطر قرار میدهند.28 شکل 2 شدت واردات را نشان میدهد: چه مقدار از ارزش کل تولید از واسطههای وارداتی برای استفاده در تولید حاصل میشود. این افزایش قابل توجه است و نشان میدهد که معکوس کردن بینالمللیسازی سرمایه، به ویژه با توجه به مقیاس برخی از شرکتهای غولپیکر درگیر در این شبکهها، چقدر میتواند چالش برانگیز باشد. درآمد آمازون اکنون برابر با درآمد اتریش؛ اپل، آفریقای جنوبی؛ والمارت، آرژانتین؛ فولکس واگن، پاکستان؛ و تویوتا، پرتغال است.29 با توجه به خطرات، جای تعجب نیست که ترامپ در سفر اخیر خود به چین توسط مدیرانی مانند جنسن هوانگ از انویدیا، تیم کوک از اپل، ایلان ماسک از تسلا، دیان پاول مککورمیک از متا یا کلی اورتبرگ از بوئینگ همراهی شد .30
دلیل سوم اینکه چرا معکوس کردن عناصر به ارث رسیده از دوران نئولیبرال بسیار دشوار است، اهمیت بازارهای مالی جهانی است.31 همانطور که کوستاس لاپاویتساس استدلال میکند، سرمایه مولد «به شرایط انعطافناپذیر تولید گره خورده است»، در حالی که سرمایه مالی «نقدینگی، تبدیل سررسید و اعتبار را تحت یک زیرساخت نهادی و قانونی سازماندهی میکند که به آن خاصیت ارتجاعی بسیار بیشتری میدهد».32 مورد دوم برای عملکرد مورد اول، به ویژه در توسعه و پیکربندی زنجیرههای ارزش سرمایهداری، ضروری است. اگرچه بانکها همچنان برای عملکرد امور مالی مهم هستند، اما از سالهای 2008-2009، بازیگران اصلی، شرکتکنندگان در سیستم بانکداری سایه، مانند صندوقهای پوشش ریسک، سرمایه خصوصی، شرکتهای بیمه یا صندوقهای بازار پول بودهاند.33 این سیستم بانکداری سایه که خارج از چارچوب سنتی مقررات اعمال شده بر بانکها قرار دارد، اکنون کمی بیش از نیمی از داراییهای مالی جهانی را در اختیار دارد .34
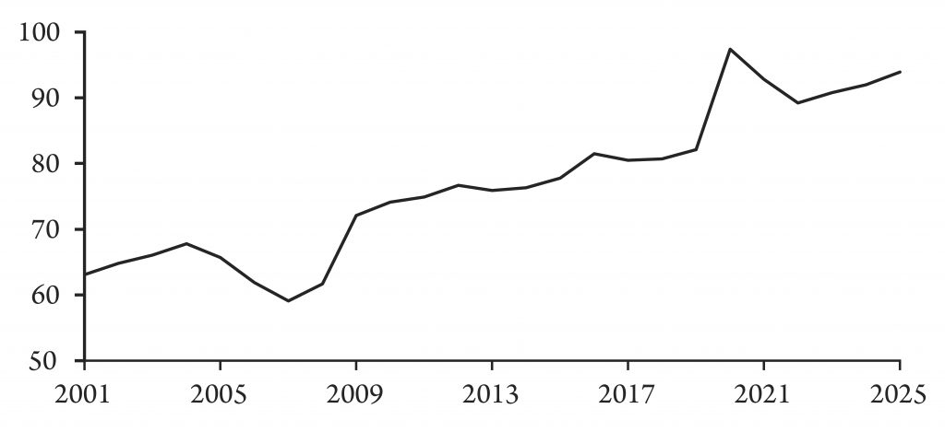
شکل ۳: بدهی ناخالص دولتهای جهان به عنوان درصدی از تولید ناخالص داخلی
منبع: چشمانداز اقتصادی جهان صندوق بینالمللی پول، ۲۰۲۶
با این حال، امور مالی از دولتها جدا نیست. همانطور که در بالا ذکر شد، نقش دلار، نزدیکترین تقریب به آنچه کارل مارکس «پول جهانی» مینامید، یکی از عواملی است که تاکنون امپریالیسم ایالات متحده را تقویت کرده است.35 دلار، به عنوان وسیلهای برای تسویه پرداختهای بینالمللی اهمیت یافته است. دسترسی به دلار همچنان برای نقدینگی سیستمهای مالی کشورهایی که میخواهند در بینالمللی شدن سرمایه شرکت کنند، حیاتی است.36 اوراق قرضه خزانهداری ایالات متحده و سایر داراییهای دلاری به عنوان سهمی از ذخایر بانک مرکزی جهانی اندکی کاهش یافتهاند. با این حال، هیچ ارز واحدی این شکاف را پر نکرده است. در واقع، شدیدترین رشد در طلا بوده است – یک «پناهگاه امن» سنتی در مواقع آشفتگی.37 لاپاویتساس به درستی استدلال میکند که فقدان «مجموعه نهادی رقیب با دسترسی قابل مقایسه»، علیرغم محدودیتهای اقتصادی و نظامی ایالات متحده، «فترت» ایجاد کرده است که با تشدید درگیری «در جبهههای مختلف: تجارت، فناوری، امور مالی، پرداختها، ذخایر و موقعیتیابی نظامی» مشخص میشود .38
همچنین مسئله وابستگی دولتها به ایجاد بدهی عمومی از طریق بازارهای اوراق قرضه وجود دارد. بدهی دولت از آغاز هزاره به طور قابل توجهی افزایش یافته است (شکل 3)، که دولتها را در برابر بازارهای اوراق قرضه آسیبپذیر میکند. 39 این امر به ویژه در بریتانیا صادق است، جایی که بدهی دولت از 30 درصد تولید ناخالص داخلی در سال 2000 به 95 درصد امروز افزایش یافته است، که یک سوم بدهی در خارج از کشور نگهداری میشود. مسلماً، بانک انگلستان با پر کردن بازار با اوراق قرضهای که به عنوان بخشی از برنامه تسهیل کمی خود در سالهای 2008-2009 یا در طول همهگیری خریداری کرده بود، اوضاع را بدتر کرده است. 40 با این حال، حتی در جایی که دولتها و بانکهای مرکزی از انتخابهای سیاستی ضعیف اجتناب میکنند، بازارهای اوراق قرضه، در شکلدهی به هزینه استقراض، به عنوان یک محدودیت قدرتمند برای دولتهای منتخب عمل میکنند – مگر اینکه آماده باشند منطق سرمایهداری را به چالش بکشند. 41 در سراسر اقتصادهای گروه 7، قیمت اوراق قرضه کاهش یافته و بازده اوراق قرضه از زمان آغاز جنگ ترامپ علیه ایران روند صعودی داشته است. انتظارات برای استقراض بیشتر دولتها به دلیل تورم و سایر اشکال اختلال اقتصادی ناشی از جنگ، در زمانی رخ میدهد که بازارها در اوراق قرضه از قبل نسبتاً اشباع شدهاند. ۴۲
سرمایهداری چقدر قوی است؟
سرمایهداری معاصر در مواجهه با مصائب فعلیاش چقدر قوی و سالم است؟ در حالی که معیارهای ممکن زیادی وجود دارد، مارکسیستها اغلب بر نرخ سود تأکید میکنند. این، آنطور که گاهی ادعا میشود، به دلیل تمرکز خام بر زوال تغییرناپذیر، مداوم و اجتنابناپذیر سرمایهداری نیست. مارکس مطمئناً هرگز استدلال نکرد که نرخ سود همیشه کاهش مییابد، و همانطور که همهگیری نشان داد، ممکن است گردش سرمایه به دلایل زیادی مختل شود، بدون اینکه سودآوری پایین عامل اصلی آن باشد.
با این وجود، نیروی محرکه سرمایهداری، انباشت رقابتی ارزش است که از طریق استثمار از کارگران استخراج میشود. این بدان معناست که سرعت بالقوه گسترش سرمایه – نسبت ارزش جدید ایجاد شده به حجم سرمایهای که از قبل انباشته شده است – قابل توجه است. مارکس تمایل به کاهش نرخ سود را در کنار نیروهای خنثیکنندهای مانند ارزان شدن سرمایهگذاریها به دلیل رشد بهرهوری یا تشدید استثمار شناسایی کرد. تناقضات حاصل تمایل دارند از طریق بحرانها خود را نشان دهند، که بخشی از حجم سرمایهگذاری ایجاد شده در مراحل انبساطی را بیارزش و نابود میکنند و به سیستم اجازه میدهند سطح سودآوری لازم برای ورود به دوره جدیدی از انبساط را بازیابی کند. سیستم مالی همچنین هم گسترش سرمایه و هم تخریب و کاهش ارزش آن را در بحران تسهیل میکند. 43
اگرچه این الگوی رونق و رکود، بُعدی چرخهای دارد، من استدلال کردهام که با گذشت زمان، بُعد دنیوی آن اهمیت بیشتری یافته است. رشد اندازه شرکتهای بزرگ، مقیاس عظیم دولت در سرمایهداری مدرن و اهمیت امور مالی که شرکتها و دولتها را به هم پیوند میدهد، نابودی سرمایه را خطرناکتر میکند. دولتها به طور فزایندهای برای جلوگیری از پاکسازی کامل سیستم مداخله میکنند.۴۴ نتیجه ، در پیشرفتهترین مراکز سنتی سرمایه، دورهای طولانی از سودآوری سرکوبشده و گرایش رو به رشد به سمت رکود بوده است.
اندازهگیری نرخ سود مسئلهای پیچیده است. ۴۵ شکل ۴ با استفاده از دادههای جداول جهانی پن، تخمینی خام ارائه میدهد. ۴۶ به نظر میرسد که با پایان یافتن رونق طولانی پس از جنگ، نرخ سود به سرعت کاهش مییابد. حمله به کارگران، بازسازی جزئی سیستم از طریق بحران، باز شدن حوزههای جدید انباشت و اتخاذ اقدامات نئولیبرالی، در کنار هم باعث توقف سقوط و تثبیت نرخ سود شدند، اما در سطحی بسیار پایینتر از رونق طولانی.
نرخ سود پایینتر، همراه با بینالمللی شدن فزاینده سرمایه، به توضیح رشد امور مالی کمک میکند. اگر بازده در حوزه تولید محدود باشد، سرمایهداران احتمالاً به سرمایهگذاریهای مالی، از جمله سرمایهگذاریهای با ماهیت سفتهبازانه، به عنوان منبع بالقوه سود نگاه میکنند. رشد امور مالی به نوبه خود به حفظ انبوهی از سرمایه نسبتاً بیسود کمک میکند که به سادگی بدهیهای خود را بدون مشارکت زیاد در سرمایهگذاری، بازیافت میکند. هم سرعت انباشت کند شده و هم اختیار روزافزونی برای اعتبار وجود دارد تا سرمایه را فراتر از محدودیتهای خود سوق دهد و حداقل ظاهری از پویایی ارائه دهد. این امر سرمایهداری را شکننده کرده است: هر لرزش مالی به سرعت در سراسر سیستم گسترش مییابد، در حالی که تغییرات کوچک در نرخ بهره میتواند ناگهان انباشتهای موجود بدهی را ناپایدار جلوه دهد.
شکل ۴: تخمین نرخ سود جهانی
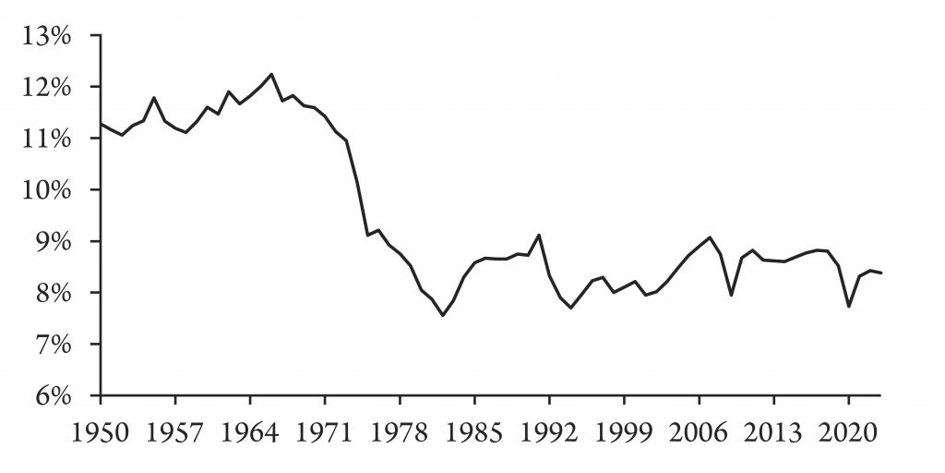
منبع: محاسبه شده از PWT13.0
شکل ۵: تخمین نرخ سود چین
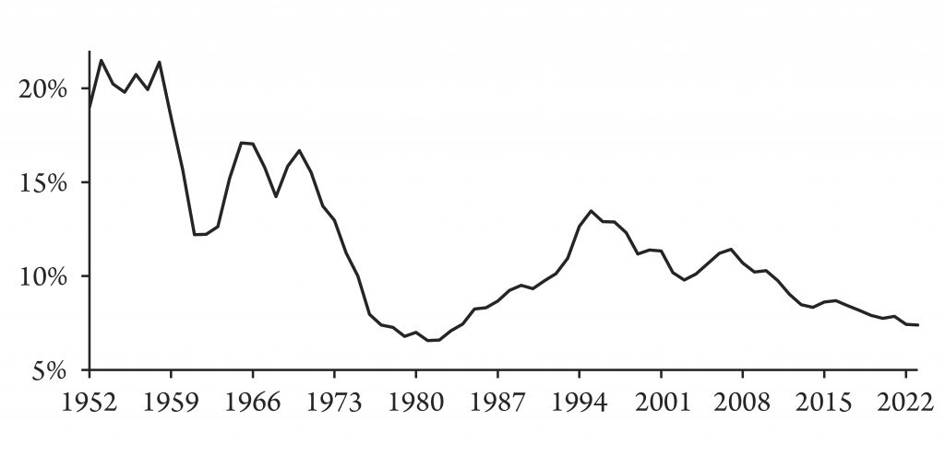
منبع: محاسبه شده از PWT13.0
تصویر در چین کمی متفاوت است (شکل ۵). ادغام فزاینده آن در مدارهای جهانی سرمایه، ابتدا به عنوان سکوی مونتاژ برای شرکتهای چندملیتی، و سپس به عنوان یک مرکز انباشت مستقلتر، باعث شد نرخ سود تا اواخر دهه ۱۹۹۰ بسیار بالاتر از میانگین جهانی افزایش یابد. با این حال، دقیقاً همانطور که مارکس پیشبینی میکرد، انباشت فوقالعاده سریع سرمایه، مانع از انباشت بیشتر شده است. چین نه تنها از برخی از اثرات انباشت بیش از حد سرمایه رنج میبرد؛ بلکه مانند اقتصادهای غربی، در تلاش برای حفظ رشد خود، بازارهای اعتباری و مالی را نیز به طور فزایندهای توسعه میدهد. در واقع، نسبت بدهی به تولید ناخالص داخلی چین اکنون بالاتر از ایالات متحده، بریتانیا یا منطقه یورو است. ۴۷
کاهش سودآوری مانع از دستیابی سرمایهداران به سودهای عظیم مطلق نمیشود. همچنین به این معنی نیست که سرمایهداری سقوط خواهد کرد. با این حال، آن را در برابر اختلالاتی مانند اختلالات ناشی از جنگ در ایران آسیبپذیر میکند. همچنین باید هنگام بررسی هیاهوی پیرامون هوش مصنوعی، ما را به تامل وادارد. مقیاسی که سرمایه برای توسعه و اجرای مدلهای زبان بزرگ مورد نیاز هوش مصنوعی مولد بسیج شده است، بسیار عظیم است. سه ارائهدهنده بزرگ هوش مصنوعی مستقر در کالیفرنیا، OpenAI، Anthropic و Google هستند که به ترتیب ChatGPT، Claude و Gemini را ارائه میدهند. جدول 2 نشان میدهد که چگونه این شرکتها، زیرساختهایی که به آنها متکی هستند و سایر غولهای فناوری با هم تلاقی میکنند. حتی با وجود اینکه این شرکتها همچنان با یکدیگر رقابت میکنند، یک پویایی نامتعارف وجود دارد. 48
جدول ۲: ده شرکت بزرگ بر اساس ارزش بازار و عملیات هوش مصنوعی آنها
| شرکت (رتبهبندی بر اساس ارزش بازار)فعالیتها/سرمایهگذاریهای هوش مصنوعی |
| انویدیا تراشههای مورد استفاده در هوش مصنوعی را توسعه میدهد. سرمایهگذاری 30 میلیارد دلاری در OpenAI (مارس 2026). وعده سرمایهگذاری 10 میلیارد دلاری در Anthropic (نوامبر 2025). تأمینکننده مایکروسافت، آمازون، گوگل، متا و دیگران است. |
| الفبا (گوگل) مدل هوش مصنوعی خود، Gemini، را اداره میکند. یکی از «سه ابرمقیاسساز بزرگ»، مراکز داده عظیم مورد نیاز شرکتهای فناوری را فراهم میکند. امکانات ابری آن اکنون توسط OpenAI و Anthropic نیز استفاده میشود و متعهد به سرمایهگذاری ۴۰ میلیارد دلاری در رقیب خود، Anthropic (آوریل ۲۰۲۶) شده است. |
| اما اپل به دلیل سرمایهگذاری محدود در هوش مصنوعی، یک شرکت استثنا محسوب میشود. گوگل برای استفاده از Gemini در دستگاههای خود (ژانویه ۲۰۲۶) وارد یک همکاری چند ساله شده است. |
| مایکروسافت یکی دیگر از «سه شرکت بزرگ» در زمینهی ابرمقیاسسازی. ارائهدهندهی اصلی زیرساخت ابری برای هوش مصنوعی. سرمایهگذاری اولیهای در OpenAI انجام داد که به ۱۳ میلیارد دلار (۲۰۱۹-۲۰۲۵) رسید و از ChatGPT برای تقویت دستیار هوش مصنوعی Copilot خود استفاده کرد. سرمایهگذاری در OpenAI اکنون به ۱۳۵ میلیارد دلار رسیده است. از سال ۲۰۲۶، مایکروسافت دیگر شریک انحصاری محاسبات ابری OpenAI نیست، اما همچنان بزرگترین شریک آن است. مایکروسافت همچنین متعهد به سرمایهگذاری ۵ میلیارد دلاری در Anthropic شد و میزبانی مدلهای Anthropic را آغاز کرد (۲۰۲۶) |
| آمازون یکی دیگر از «سه ابرمقیاسساز بزرگ». سرویسهای ابری آن قرار است در مقیاس وسیع توسط OpenAI و Anthropic مورد استفاده قرار گیرد. در حال حاضر شریک اصلی Anthropic برای سرویسهای ابری است. سرمایهگذاری ۵۰ میلیارد دلاری در OpenAI (مارس ۲۰۲۶). متعهد به سرمایهگذاری ۲۵ میلیارد دلاری در Anthropic (آوریل ۲۰۲۶) |
| تیاسامسی شرکت تایوانی که بیشتر تراشههای مورد استفاده در هوش مصنوعی را به نمایندگی از شرکتهایی مانند انویدیا تولید میکند. مشتریان اصلی تراشههای آن شامل آمازون، برادکام و اپل هستند. |
| برادکام تراشههای مورد استفاده در هوش مصنوعی را توسعه میدهد و به گوگل، متا و اپل خدمات ارائه میدهد. |
| آرامکو عربستان این غول نفتی یکی از تنها دو شرکت غیرفنی در این فهرست است. با این حال، با گوگل همکاری کرده است تا خدمات ابری خود را به عربستان سعودی (۲۰۲۰) بیاورد. |
| تسلا -از دیگر شرکت غیرفنی این فهرست، تسلای ایلان ماسک است که بر تولید خودرو، همراه با توسعه باتری و پنل خورشیدی تمرکز دارد. شایعاتی مبنی بر ادغام آن با اسپیسایکس ماسک، که شامل بخش xAI میشود که چتبات هوش مصنوعی Grok با عملکرد ضعیف را توسعه داده است، وجود دارد. تسلا رابطهی تیرهای با OpenAI دارد که ماسک به عنوان یکی از بنیانگذاران آن ذکر شده است و زمانی سعی داشت آن را در تسلا جذب کند. |
| متا (فیسبوک)اخیراً یک مدل هوش مصنوعی جدید مخصوص به خود (آوریل ۲۰۲۶) را برای رقابت با OpenAI، Anthropic و گوگل راهاندازی کرده و در حال ساخت مراکز داده خود برای پشتیبانی از آن است و از Nvidia خرید میکند. به خدمات ابری آمازون، گوگل و مایکروسافت متکی است. |
منبع: اطلاعیههای مطبوعاتی و گزارشهای خبری شرکت
از آنجا که این جدول شامل شرکتهایی با بزرگترین ارزش بازار (قبل از عرضه اولیه سهام اسپیسایکس در ژوئن) است، بر شرکتهایی متمرکز است که درگیر شور و شوق بازار سهام نسبت به شرکتهای بزرگ فناوری هستند که رقبای اصلی چینی را کنار میگذارد. شرکتهای چینی شامل غولهای اینترنتی مانند بایدو، علیبابا و تنسنت هستند که سرمایهگذاریهای قابل توجهی در هوش مصنوعی انجام میدهند، به همراه بایتدنس، شرکت مادر تیکتاک که چتبات مجهز به هوش مصنوعی آن بیش از ۱۰۰ میلیون کاربر روزانه دارد، و دیپسیک، استارتاپی که از یک صندوق پوشش ریسک منشعب شده و مدل R1 آن، که قادر به رقابت با مدلهای توسعهیافته توسط شرکتهای بسیار ثروتمندتر آمریکایی است، در اوایل سال ۲۰۲۵ دنیای فناوری را شوکه کرد. تلاشهای دولت ترامپ و دولت قبلی جو بایدن برای جلوگیری از دسترسی چین به پیشرفتهترین تراشهها و فناوریهای ساخت تراشه، نشان میدهد که چگونه هوش مصنوعی به مرز رقابت بین امپریالیستی تبدیل میشود. پکن با تلاش برای ایجاد زیرساخت ساخت تراشه هوش مصنوعی خود، بر اساس شرکتهای چینی مانند هواوی، به این امر پاسخ داده است، اگرچه تاکنون رهبری فناوری ایالات متحده را از بین نبرده است. ۴۹
شکل ۶: هزینههای سرمایهای پیشبینیشده مرتبط با هوش مصنوعی (میلیاردها دلار آمریکا)
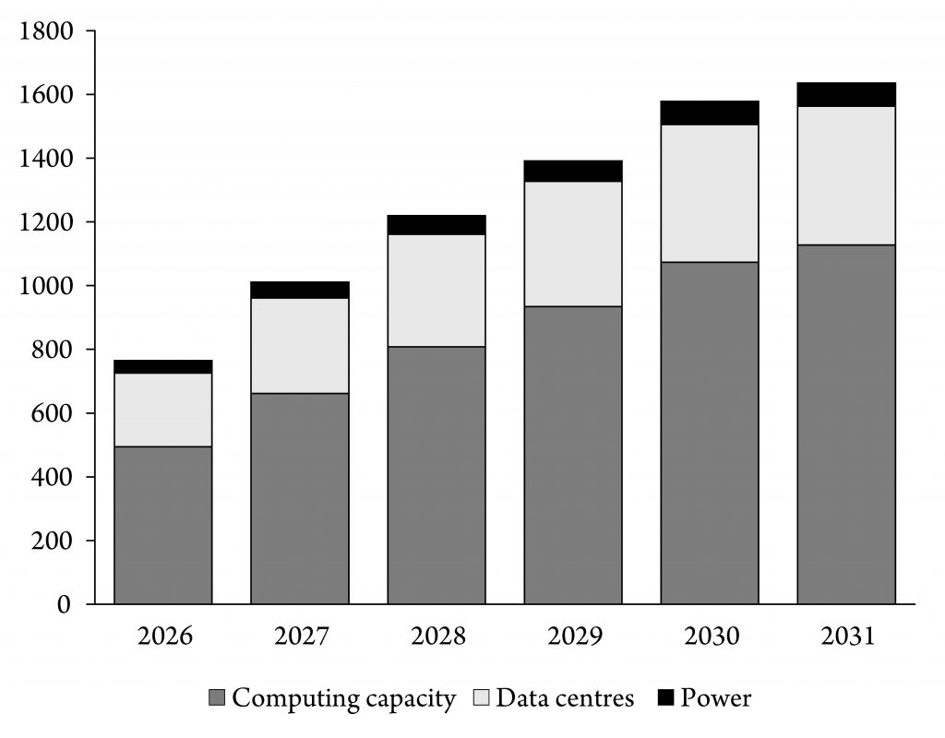
منبع: لی و گرینباوم، ۲۰۲۶
جنون سرمایهگذاری در تراشهها، مراکز داده و زیرساختهای انرژی به عامل اصلی محرک اقتصاد تبدیل شده است و دلیل اصلی این است که ایالات متحده توانست هرج و مرج ناشی از طرحهای تعرفهای ترامپ را نسبتاً بدون آسیب پشت سر بگذارد. شکل 6 سرمایهگذاری پیشبینیشده توسط بازیگران اصلی در هوش مصنوعی را نشان میدهد. برای روشن شدن این موضوع، کسبوکارهای غیرمالی اخیراً حدود 4.5 تریلیون دلار هزینه سرمایه سالانه انجام دادهاند. افزودن بیش از یک تریلیون دلار دیگر، تغییر قابل توجهی خواهد بود. بُعد اخلاقی ساخت مراکز داده پرمصرف و آلودهکننده آب برای پیشبرد فناوری مبتنی بر غارت تولیدات خلاقانه بشریت، صرفاً برای جایگزینی کارگران با سیستمهای تکمیل خودکار متن، به طور گسترده مورد بحث قرار گرفته است. با این حال، حتی از دیدگاه محدود سرمایهداری، این سرمایهگذاری ناپایدار به نظر میرسد. حتی مفسرانی که سعی در توجیه این هزینهها دارند، ناخواسته تمایل دارند به غیرمنطقی بودن عمیق و سیستماتیک سرمایهداری اشاره کنند:
شور و شوق… لزوماً به معنای غیرمنطقی بودن نیست… هر زمان که یک فناوری جدید و رادیکال مانند هوش مصنوعی ظهور میکند، عدم قطعیت قابل توجهی در مورد ارزش آن وجود دارد… بزرگترین دلیل برای اینکه این را رونق بنامیم نه حباب، نیروی محرکه آن است: گروه کوچکی از غولهای فناوری جاافتاده با دلایل کاملاً منطقی برای صرف صدها میلیارد دلار روی هوش مصنوعی… رابط کاربری ChatGPT یک تهدید فوری و آشکار برای جستجوی اینترنتی بود (آلفابت: ارزش بازار ۳.۸ تریلیون دلار). الگوریتمها، فیلترینگ و تولید محتوا با هوش مصنوعی مولد، رسانههای اجتماعی را تحت تأثیر قرار میدهند (متا: ۱.۷ تریلیون دلار). با کمی تخیل در مورد عوامل هوش مصنوعی و رابطهای صوتی… این فناوری میتواند گوشیهای هوشمند (اپل: ۴.۰۵ تریلیون دلار) و تجارت الکترونیک (آمازون: ۲.۵ تریلیون دلار) را حتی قبل از اینکه به مایکروسافت و بقیه صنعت محاسبات برسید، متحول کند.
محافظت از این کسبوکارهای فوقالعاده ارزشمند، حتی اگر هوش مصنوعی در نهایت ارزش جدیدی ایجاد نکند، به راحتی ارزش صرف هزینه گزاف را دارد، درست مانند یک بیمهنامه… «اگر در نهایت چند صد میلیارد دلار را اشتباه خرج کنیم، فکر میکنم بدیهی است که بسیار تأسفبار خواهد بود، اما… من در واقع فکر میکنم ریسک از طرف دیگر بیشتر است.» این گفتهی مارک زاکربرگ، بنیانگذار متا، در ماه سپتامبر است. 50
در کوتاهمدت، شرکتهایی مانند مایکروسافت، گوگل و آمازون مطمئن هستند که تقاضا از سوی سایر شرکتها برای تأسیسات محاسبات ابری آنها همچنان افزایش خواهد یافت. با این حال، مشکل بلندمدت آشکار است. همانطور که جان فولی در مقالهای صریح برای فایننشال تایمز استدلال میکند ، مشخص نیست که هوش مصنوعی سودی را ایجاد کند که مقیاس سرمایهگذاری را توجیه کند. در واقع، تأثیر کلی سرمایهگذاریهای برنامهریزیشده، کاهش میزان درآمد دریافتی نسبت به حجم سرمایه ثابت مورد نیاز برای تولید آن خواهد بود. او خاطرنشان میکند که اپل، که تاکنون نسبتاً از این آشفتگی دور مانده است، بیش از 8 دلار برای هر دلار سرمایه ثابت درآمد کسب میکند – در مقایسه با تنها 2 دلار برای آمازون. متا، گوگل، مایکروسافت و آمازون با هر پروژه بیشتر نیز در این معیار قرار میگیرند.51 یک خطر فوریتر این است که اختلال در تأمین ورودیهای ساخت تراشه، مانند هلیوم، به دلیل درگیریهایی مانند جنگ با ایران، هزینه سرمایهگذاریها را افزایش میدهد و بازده احتمالی را بیشتر تضعیف میکند.
شرکتهای بزرگ فناوری از گذشته تاکنون مقادیر زیادی پول نقد برای سرمایهگذاری داشتهاند. مقیاس سرمایهگذاری که اکنون در حال برنامهریزی آن هستند، پیشبینیها برای جریان نقدینگی آزاد آنها را به شدت کاهش داده است، که در مورد آمازون منفی بوده است.52 بنابراین ، آنها ناگزیر در حال افزایش بدهی هستند. تنها در سال 2025، اوراق قرضه منتشر شده توسط شرکتهای به اصطلاح hyperscalers به 120 میلیارد دلار رسید که 45 درصد از کل اوراق منتشر شده آن توسط شرکتهای فناوری در سطح جهان است.53 با این حال، این رقم، میزان واقعی بدهی را کمتر از حد واقعی نشان میدهد. شرکتها همچنین در حال ایجاد شرکتهای ویژه خارج از ترازنامه هستند، نهادهای جداگانهای که برای تأمین مالی فعالیتهای خاص مانند اداره یک مرکز داده ایجاد شدهاند و سرمایهگذاری را از سایر شرکتها جذب میکنند و در صورت عدم پیشبینی درآمد، آنها را در معرض خطر قرار میدهند. این رقم در حال حاضر میتواند به 120 میلیارد دلار دیگر برسد. اگر این رقم آشنا به نظر میرسد، باید هم باشد. اگرچه هنوز در همان مقیاس نیست، اما شبیه به «نوآوری» مالی است که به سقوط بازار وام مسکن درجه دو در ایالات متحده در سالهای 2007-2008 کمک کرد. 54 بخشی از بودجه این سرمایهگذاریها نیز از طریق اعتبار خصوصی تأمین میشود، صنعتی که کمی بیش از 1 تریلیون دلار در سال 2020 به بیش از 2 تریلیون دلار در حال حاضر رسیده و دو برابر شده است. اعتبار خصوصی خود اخیراً منبع نگرانی بوده است، زیرا بازارهای آشفته منجر به خروج پول توسط سرمایهگذاران در کوتاه مدت شده است. 55
سایر اقدامات برای تأمین بودجه مورد نیاز غولهای فناوری برای سرمایهگذاریهایشان شامل انتشار سهام جدید است – گوگل اوایل امسال 85 میلیارد دلار سهام منتشر کرد و احتمالاً متا نیز همین کار را خواهد کرد – و اخراج کارمندان در سایر حوزههای عملیاتی آنها نیز دیده میشود. 56
یک بحران قریبالوقوع؟
در مورد اینکه آیا سیستم به زودی در بحرانی به سبک سالهای ۲۰۰۸-۲۰۰۹ ورود خواهد کرد یا بدتر از آن، مارکسیسم هیچ پاسخ قطعی ارائه نمیدهد. تنها کاری که میتوانیم انجام دهیم این است که به شکنندگی رونق هوش مصنوعی و نحوه تعمیق تناقضات سیستم اشاره کنیم. مطمئناً، نوعی اصلاح در افزایش قیمت سهام، با محوریت شرکتهای بزرگ فناوری، به طور گسترده مورد انتظار است.۵۷ آنچه شکی نیست این است که جنگ علیه ایران و انسداد تنگه هرمز ناشی از آن، فشار بر اقتصاد جهانی را افزایش داده و احتمال وقوع بحران را بسیار بیشتر کرده است.
از اواخر فوریه ۲۰۲۶، نفتکشها به سختی از تنگه عبور کردهاند و بخشهای بزرگی از زیرساختهای نفتی خلیج فارس ویران شده است. نفت، اوره، هیدروژن و هلیوم از جمله کالاهایی هستند که عرضه آنها مختل شده است. در زمان نگارش این مطلب، به دلیل کاهش منابع موجود و آزادسازی ذخایر استراتژیک نفت توسط آژانس بینالمللی انرژی، تأثیر آن هنوز در اقتصادهای پیشرفته به طور کامل احساس نشده بود .۵۸ در بخشهایی از جنوب جهان نیز اثرات اولیه از قبل آشکار شده بود. هزینههای سوخت، عاملی برای اعتراضات در کنیا بوده است، زیرا دولت قیمت دیزل را تا یک چهارم افزایش داده است. موزامبیک شاهد اعتصاب رانندگان مینیبوس بوده است که با افزایش ۴۶ درصدی قیمت مواجه شدهاند.۵۹ اختلال در تأمین کود احتمالاً باعث بحران غذایی بلندمدت در تعداد زیادی از کشورهای آفریقایی و آسیایی وابسته به منابع خلیج فارس خواهد شد .۶۰
اگر جنگ ادامه یابد یا تشدید شود، تأثیر قابل توجهی بر اقتصادهای بزرگ شمال جهان خواهد داشت و پیامدهای سیاسی آن نیز روشن میشود. افزایش قیمت سوخت پیش از انتخابات میاندورهای که قرار است در ماه نوامبر برگزار شود، فشار بیشتری بر رتبهبندی ناامیدکننده محبوبیت ترامپ وارد کرده است. 61 همچنین این خطر وجود دارد که حاکمان ما وضعیت بد را بدتر کنند. در نظام سرمایهداری، کمبود کالاهای اساسی از طریق ترکیبی از سرکوب تقاضا، جلوگیری از رشد و افزایش قیمتها برطرف میشود که منجر به تورم میشود. در بدترین حالت، مانند دهه 1970، یک شوک نفتی میتواند هر دو را همزمان ایجاد کند و منجر به رکود تورمی شود. 62 اگر تورم به شدت افزایش یابد، واکنش احتمالی بانکهای مرکزی افزایش نرخ بهره، مطابق با دستورالعمل استاندارد نئولیبرالی برای مهار افزایش قیمتها خواهد بود. این یک ابزار کند است که اساساً با گرانتر کردن اعتبار، هزینهها و سرمایهگذاری را دلسرد میکند. با توجه به اینکه اقتصاد جهانی به طور فزایندهای به اعتبار ارزان و در نتیجه نرخ بهره پایین متکی شده است، این امر نیز میتواند خطر رکود اقتصادی را به همراه داشته باشد. کوین وارش، گزینه ترامپ برای ریاست فدرال رزرو آمریکا که در ماه مه این سمت را بر عهده گرفت، باید تا اواسط ژوئن در جلسه کمیته بازار آزاد فدرال تصمیم بگیرد که آیا از رئیس جمهور که به طرفداری از تلاشها برای کاهش نرخ بهره معروف است، حمایت کند یا خیر. 63
در این زمینه، چپ با دو چالش عمده روبرو است. چالش اول، ادامه بسیج علیه راست افراطی است که به دنبال سوءاستفاده از هر بحرانی است، حتی بحرانی که چهرههای راست افراطی مانند ترامپ و بنیامین نتانیاهو در ایجاد آن نقش دارند. چالش دوم، تشویق کارگران و اتحادیهها به ورود به نبرد بر سر بحران رو به رشد هزینههای زندگی و آماده شدن برای بحرانی حتی ویرانگرتر در صورت فروپاشی رونق فعلی ناشی از هوش مصنوعی است.64 در بحبوحه همه اینها، نیاز مبرمی به توضیح غیرمنطقی بودنها و تناقضات عمیقتر سرمایهداری که ما را به این نقطه رسانده است، و حمایت از یک جایگزین بینالمللی و سوسیالیستی وجود دارد.
جوزف چونارا سردبیر نشریه «سوسیالیسم بینالمللی» است. او نویسندهی کتابهای «راهنمای خوانندگان برای سرمایه مارکس» (بوکمارکها، ۲۰۱۷) و «کشف سرمایهداری: راهنمایی برای اقتصاد سیاسی مارکسیستی» (چاپ دوم: بوکمارکها، ۲۰۱۷) است.
یادداشتها
۱. با تشکر از راب هوومن و آدریان باد برای بازخوردشان در مورد پیشنویسهای اولیه.
۲. اشپربر، ۲۰۲۶، صفحات ۲۶-۲۷.
۳ بیبیسی، ۲۰۲۶.
۴ برای اطلاعات بیشتر در مورد سیاست بریتانیا و چپها، به مقاله هکتور سیرا در این شماره مراجعه کنید.
۵ به نمودارهای موجود در کتاب گود گاد، نورد و لیندبرگ، ۲۰۲۶ مراجعه کنید.
۶ تمام دادهها از بانک جهانی (دلار آمریکا فعلی).
7 به آثار آن الکساندر، سایمون آساف و فیلیپ مارفلیت در این شماره مراجعه کنید.
۸ کالینیکوس، ۲۰۲۶.
۹ میدوی، ۲۰۲۶.
۱۰ هارمن، ۱۹۹۶؛ همچنین رجوع کنید به هارمن، ۲۰۰۹، فصل ۱۰.
۱۱ در سال ۱۹۶۰، سهم ترکیبی از کشورهای فعلی اتحادیه اروپا، ژاپن، ایالات متحده و بریتانیا در تولید ناخالص داخلی جهانی و ذخایر سرمایهگذاری حدود دو سوم کل بود. امروزه این کشورها کمتر از ۴۰ درصد را تشکیل میدهند.
Choonar 12۲۰۲۱ ، ۲۰۲۶
۱۳ لینچ و بیرنباوم، ۲۰۲۶.
۱۴ کار اخیر صندوق بینالمللی پول افزایش چشمگیری در سیاستهای صنعتی از زمان همهگیری کووید-۱۹ را نشان میدهد. بهویژه افزایش زیادی در سیاستهای مربوط به امنیت ملی و تابآوری زنجیره تأمین وجود دارد – Evenett and others ۲۰۲۵, pp۱۶-۲۰.
۱۵. کلیمن، ۲۰۰۸، ص ۶۳.
17. اشپربر، 2026، صفحات 29-33، برخی از این تغییرات و علل آنها را ترسیم میکند. با این حال، او بیش از حد به شناسایی نئولیبرالیسم نه صرفاً به عنوان مجموعهای از سیاستها، ایدئولوژیها و نهادها، بلکه به عنوان یک «رژیم انباشت» متکی است (اشپربر، 2026، صفحات 35-38). این مفهوم را بیش از حد پیش میبرد و انسجام بیش از حد نئولیبرالیسم را میطلبد. همچنین به این معنی است که اشپربر (2026، صفحه 33) شکستهای اقتصادی که نئولیبرالیسم را فرسوده میکنند، به عنوان «شوکهای پیشبینی نشده» تلقی میکند، به جای اینکه آنها را در قوانین گستردهتر حرکت سرمایهداری ریشهیابی کند.
۱۸ از این رو، بحث کنترل قیمتها که در حال حاضر در چندین کشور، از جمله اسکاتلند، در جریان است، اهمیت دارد. جان سوینی، رهبر حزب ملی اسکاتلند، پیشنهاد داده است که میتوان برای قیمتها سقف تعیین کرد.
۱۹ اسپربر، ۲۰۲۶، ص ۲۴، به درستی اشاره میکند که آنچه امروز میبینیم «دیگر آشکارا نئولیبرال نیست» اما به همان اندازه بازگشت به کینزگرایی یا چیزی مشابه آن نیز نیست. برای تحلیل قبلی، به چونارا، ۲۰۲۵ مراجعه کنید.
۲۰ هوساک، ۲۰۲۵.
21 رجوع کنید به داگر، 2007، فصل 1.
۲۲ دیویدسون، ۲۰۲۳، فصل ۳. مبادا فراموش کنیم که تثبیت نئولیبرالیسم توسط بلر با اتحادی مرگبار با نومحافظهکاران آمریکایی دولت جورج دبلیو بوش همراه بود، که پیش از اشغال فاجعهبار افغانستان و عراق، آین دو کشور را بمباران کردند. بلر (۲۰۲۶) پس از نتایج انتخابات فلاکتبار اخیر، حزب کارگر در ماه مه، از راه رسید تا از حمایت بیشتر برای جنگ با ایران و لغو تعهدات به «صفر خالص» حمایت کند، و همچنین سیاستمداران «چپ افراطی» (!) حزب کارگر را که از نئولیبرالیسم انتقاد میکنند یا کسانی که او «مرکز رادیکال» مینامد، محکوم کند.
۲۳ بر اساس تخمینهای فدریکو و تنا-جونگیتو، ۲۰۱۷. من ارقام آنها را که فقط برای صادرات است، دو برابر کردهام، نه مجموع صادرات و واردات. همه تخمینها برای این دوره را باید با کمی تردید در نظر گرفت.
۲۴ رجوع کنید به سونگ و دیگران، ۲۰۲۴.
۲۵ ولف، ۲۰۲۶a.
۲۶ آرمستونگ، ۲۰۲۵.
۲۷ کینز، ۲۰۲۶.
۲۸ بنجامین سلوین و کریستین برنهولد (۲۰۲۵) از این عبارت به جای عبارت سنتیتر «زنجیرههای ارزش جهانی» استفاده میکنند تا بر روابط طبقاتی زیربنایی آنها تأکید کنند.
29 سلوین و برنهولد، 2025، ص3.
۳۰ هیز و میچل، ۲۰۲۶.
۳۱ چونارا، ۲۰۱۸، صفحات ۹۳-۱۰۱.
۳۲ لاپاویتساس، ۲۰۲۶، ص ۱۰۹.
۳۳, p۲۰۱۸; Lapavitsas, ۲۰۲۶ ۹۷ , pp۱۱۷-۱۱۸ Choonara 8 .
۳۴ سرویس امنیت فدرال، ۲۰۲۵.
۳۵ مارکس، ۱۹۹۰، صفحات ۲۴۰-۲۴۴
۳۶ لاپاویتساس، ۲۰۲۶، صفحات ۱۲۶-۱۳۳.
37 این نشان دهنده افزایش قیمت طلا و همچنین افزایش حجم خرید توسط بانکهای مرکزی است – استوربک و هوک، 2026.
۳۸. لاپاویتساس، ۲۰۲۶، ص ۱۳۴.
39 اوراق قرضه، ابزارهای بدهی هستند که با قیمت مشخصی خریداری میشوند و سود ثابتی، معروف به «کوپن»، را به سرمایهگذاران پرداخت میکنند. اگر قیمت اوراق قرضه کاهش یابد، نسبت سود ثابت به قیمت افزایش مییابد (و برعکس). این نسبت، «بازده»، عملاً نرخ بهرهای است که نرخی را تعیین میکند که صادرکنندگان اوراق قرضه مانند ایالتها با آن وام میگیرند.
۴۰ فروش اوراق قرضه خریداری شده در طول سیاست تسهیل کمی، به جای انتظار برای رسیدن به سررسید آنها، قیمت آنها را کاهش میدهد – و از این رو بازده را بالا میبرد. دانیلا گابور (۲۰۲۶) اشاره میکند که بدون این، هزینههای استقراض بریتانیا ممکن است کمتر از ایالات متحده باشد. علاوه بر این، او استدلال میکند که بانک انگلستان به طور غیرضروری مقدار زیادی اوراق قرضه مرتبط با تورم منتشر کرده است، در حالی که سیاستهای دولت، صندوقهای بازنشستگی را که به همراه شرکتهای بیمه یک پنجم اوراق قرضه را در اختیار دارند، وادار کرده است تا این اوراق را با سرمایهگذاریهای دیگر برای حمایت از طرحهای مشارکت تعریفشده جایگزین کنند.
۴۱ برنهام نمونهای از این دست است. سال گذشته او به طرز مشهوری هشدار داد که بریتانیا بیش از حد «در بند» بازارهای اوراق قرضه است. اکنون، در چارچوب یک چالش بالقوه برای رهبری حزب کارگر، او به سرمایهداران اطمینان داده است که از «قوانین مالی» فعلی دولت که از طریق آن به دنبال محدود کردن بدهی عمومی است، حمایت میکند.
۴۲ مارتین، ۲۰۲۶.
۴۳ برای توضیحات بیشتر، رجوع کنید به مارکس، ۱۹۹۱، صفحات ۳۱۷-۳۷۵؛ هارمن، ۲۰۰۹، صفحات ۶۸-۷۸؛ کالینیکوس، ۲۰۱۴، صفحات ۲۳۵-۲۸۶؛ چونارا، ۲۰۱۷، صفحات ۶۴-۷۷، ۹۰-۹۴.
۴۴ چونارا، ۲۰۱۸، صفحات ۸۲-۹۱.
۴۵ برای بحث اخیر، به کرمبخش، ۲۰۲۶ مراجعه کنید.
۴۶ من از نرخ بازده داخلی برای هر اقتصادی که در دسترس بوده، به همراه موجودی سرمایه استفاده کردهام. ادعا نمیکنم که این بهترین روش برای انجام این محاسبات است، اما نتایج آن به نتایج تلاشهای پیچیدهتر نزدیک است. رجوع کنید به رابرتز، ۲۰۲۶.
۴۷ ویلیامز، ۲۰۲۶. همچنین به پائولز، ۲۰۲۱ مراجعه کنید.
۴۸ بُعد رقابتی مداوم یکی از دلایلی است که بحثهای اخیر در مورد «فئودالیسم تکنولوژیک» جدید بسیار گمراهکننده است – به چونارا، ۲۰۲۶ مراجعه کنید.
۴۹ مکگوایر، ۲۰۲۵. برای اطلاعات بیشتر در مورد چگونگی تأثیر این موضوع در خاورمیانه، که به دنبال تبدیل شدن به یک قطب اصلی برای مراکز داده بوده است، به مقاله آن الکساندر در این شماره مراجعه کنید.
۵۰ هاردینگ، ۲۰۲۵.
۵۱ فولی، ۲۰۲۶.
۵۲ به فولی، ۲۰۲۶ مراجعه کنید.
۵۳ OECD، ۲۰۲۶، فصل ۲. این سازمان شرکتهای زیر را به عنوان ابرمقیاسپذیر طبقهبندی میکند: آلفابت، متا، اوراکل، آمازون، آیبیام، اپل، تنسنت، علیبابا و مایکروسافت.
۵۴-کیندر، ۲۰۲۶. این همچنین یادآور سقوط بازار املاک و مستغلات در چین، از سال ۲۰۲۰به بعد است، که نشان داد مسکن این کشور چقدر عمیقاً با بخش بانکداری سایه در هم تنیده شده است.
۵۵-اعتبار خصوصی بخشی از یک صنعت گستردهتر سرمایه خصوصی است. اگرچه این بخشی از سیستم بانکداری سایه است، اما بانکهای متعارف نیز به صنعت اعتبار خصوصی وام میدهند – به گارا، پلات و آلیاج، ۲۰۲۶ مراجعه کنید.
۵۶ موریس، فونتانلا-خان و مورفی، ۲۰۲۶.
۵۷ برای مثال، رجوع کنید به پاریخ، ۲۰۲۶.
۵۸ ولف، ۲۰۲۶ب.
۵۹ هوک، کاتریل، مارک، والیس و پیلینگ، ۲۰۲۶.
۶۰ فائو، ۲۰۲۶.
۶۱ در بریتانیا، تورم در سال منتهی به آوریل کاهش یافت، که عمدتاً به دلیل اقدامات دولت برای پایین نگه داشتن قیمت انرژی بود. افزایش سقف قیمت انرژی در ماه جولای، تورم را دوباره بالا خواهد برد.
۶۲ تورم پدیدهای پیچیده است. این پدیده اغلب توسط شوک قیمتها – مانند تحریم نفتی ۱۹۷۳ یا حمله روسیه به اوکراین در سال ۲۰۲۲ – ایجاد میشود، اما از طریق تعامل بین خلق پول توسط بانکها و بانکهای مرکزی و تولید و فروش کالاها توسط شرکتها پایدار میماند. سطوح بالای انباشت، در زمانی که نرخ سود پایین است، همراه با گسترش عرضه پول، تمایل به ایجاد دورههای تورمی پایدارتر دارد، زیرا شرکتها از تزریق پول جدید برای افزایش قیمتها و تقویت سود خود استفاده میکنند. یکی از تفاوتهای امروز و ۲۰۲۲ این است که افزایش تورم در دوره اخیر پس از افزایش شدید عرضه پول در پی شیوع بیماری همهگیر رخ داده است. با این حال، بانکهای مرکزی در مواجهه با بحران، احتمالاً دوباره با یک انتخاب بین گسترش نقدینگی و خطر رکود تورمی یا کنترل آن و خطر فروپاشی ناشی از تورم منفی مواجه خواهند شد. برای اطلاعات بیشتر در مورد این مسائل، به چونارا، ۲۰۲۲، صفحات ۶-۱۱ مراجعه کنید.
۶۳ نقش بازار اوراق قرضه و مقیاس وسیع بدهی عمومی ایالات متحده به این معنی است که بانک مرکزی ایالات متحده به طور یکجانبه نرخ بهره را کنترل نمیکند.
۶۴ برای مثال، رجوع کنید به تنگلی-ایوانز، ۲۰۲۶.
منابع
آرمسترانگ، رابرت، ۲۰۲۵، «نظریه تجارت تاکو و بازگشت غافلگیرکننده بازار ایالات متحده»، فایننشال تایمز ۲ مه
بیبیسی، ۲۰۲۶، «آنچه نتایج انتخابات در نقشهها و نمودارها به ما نشان میدهد»، بیبیسی نیوز (۲۴ مارس)، www.bbc.co.uk/news/articles/c0ljrp76ywxo
بلر، تونی، ۲۰۲۶، «حزب کارگر با آتش بر سر آینده خود و آینده کشور بازی میکند»، موسسه تونی بلر برای تغییر اجتماعی (۲۶مه)، https://institute.global/insights/politics-and-governance/the-labour-party-is-playing-with-fire-over-its-future-and-the-future-of-the-country
باد، آدریان، ۲۰۲۶، «عصر جدیدی از سرمایهداری دولتی؟»، سوسیالیسم بینالمللی ۱۸۹ (زمستان)، https://isj.org.uk/china-state-capitalism/
کالینیکوس، الکس، ۲۰۱۴، رمزگشایی سرمایه (بوکمارکها).
کالینیکوس، الکس، ۲۰۲۶، «آیا پرده برای ترامپ در چین بسته شده است؟»، کارگر سوسیالیست 19 مه، https://socialistworker.co.uk/alex-callinicos/has-the-curtain-closed-for-trump-in-china/
چونارا، جوزف، ۲۰۱۷، رمزگشایی از سرمایهداری: راهنمایی برای اقتصاد سیاسی مارکسیستی ، چاپ دوم (بوکمارکها).
چونارا، جوزف، ۲۰۱۸، «اقتصاد سیاسی یک رکود طولانی»، سوسیالیسم بینالمللی ۱۵۸ (بهار)، https://isj.org.uk/the-political-economy-of-a-long-depression/
چونارا، جوزف، ۲۰۲۱a، «نیروهای غیرشخصی گسترده: بایدن، دولت و سرمایه»، سوسیالیسم بینالمللی 171 تابستان، https://isj.org.uk/vast-impersonal-forces/
چونارا، جوزف، ۲۰۲۱b، «آینده نامشخص: کارگران در همهگیری»، سوسیالیسم بینالمللی 173 زمستان، https://isj.org.uk/uncertain-futures/
چونارا، جوزف، ۲۰۲۲، «طوفان در حال شکلگیری»، سوسیالیسم بینالمللی ۱۷۵ تابستان، https://isj.org.uk/the-gathering-storm/
چونارا، جوزف، ۲۰۲۵، «نمایش سرمایهداریِ بسیار بسیار دیرهنگام»، سوسیالیسم بینالمللی ۱۸۵ زمستان، https://isj.org.uk/the-late-late-capitalism-show/
چونارا، جوزف، ۲۰۲۶، «آیا کارفرمایان جایگزین سرمایهداری میشوند؟ توضیح تکنوفئودالیسم»، کارگر سوسیالیست 6 ژوئن ، https://socialistworker.co.uk/in-depth/are-bosses-replacing-capitalism-explaining-technofeudalism/
داگور، آن، ۲۰۰۷، سیاستهای فعال بازار کار و اصلاحات رفاهی(انتشارات پالگریو مکمیلان).
دیویدسون، نیل، ۲۰۲۳، نئولیبرالیسم چه بود؟ (هیمارکت)
ایونت، سایمون، آدام یاکوبیک، جیدن کیم، فرناندو مارتین، ساموئل پینکناگورا، میشل روتا، ساندرا باکی، یوئلینگ هوانگ و رافائل ماچادو پارنت، ۲۰۲۵، «سیاست صنعتی از زمان بحران مالی بزرگ»، سند کاری صندوق بینالمللی پول WP/25/222، www.imf.org/en/-/media/files/publications/wp/2025/english/wpiea2025222-source-pdf.pdf
فائو، ۲۰۲۶، «پیامدهای جهانی کشاورزی-غذایی ناشی از درگیری ۲۰۲۶ در خاورمیانه»، سازمان خواربار و کشاورزی ملل متحد (۱۵مارس)، https://openknowledge.fao.org/handle/20.500.14283/cd8875en
فدریکو، جیووانی، و آنتونیو تنا-جونگیتو، ۲۰۱۷، «داستان دو جهانی شدن: دستاوردهای تجارت و باز بودن ۱۸۰۰-۲۰۱۰»، مجله اقتصاد جهانی ۱۵۳ ، https://doi.org/10.1007/s10290-017-0279-z
فولی، جان، ۲۰۲۶، «لکس در عمق: آیا رونق مراکز داده هوش مصنوعی به یک رکود ۹ تریلیون دلاری تبدیل خواهد شد؟»، فایننشال تایمز ۲۸ مارس.
هیئت ثبات مالی، ۲۰۲۵، «گزارش نظارت جهانی بر واسطهگری مالی غیربانکی»، هیئت ثبات مالی، www.fsb.org/uploads/P161225.pdf
گابور، دانیلا، ۲۰۲۶، «سیاستمداران بریتانیا باید کمتر نگران بازارهای اوراق قرضه و بیشتر نگران بانک انگلستان باشند»،
( گاردین21 مه)، www.theguardian.com/commentisfree/2026/may/21/politicians-bond-vigilantes-markets-gilts-bank-of-england
گارا، آنتوان، اریک پلات و اورتنکا آلیاج، ۲۰۲۶، «سرمایه خصوصی: خطرات چیست؟»، فایننشال تایمز ۳۰ مارس.
خدای من، آنا، مارینا نورد و استافان آی لیندبرگ، ۲۰۲۶، «رازگشایی از دوران دموکراتیک؟»، موسسه V-Dem، گزارش دموکراسی ۲۰۲۶، www.v-dem.net/documents/75/V-Dem_Institute_Democracy_Report_2026_lowres.pdf
هاردینگ، رابین، ۲۰۲۵، «رونق هوش مصنوعی حباب نیست»، فایننشال تایمز ۲۹ دسامبر.
هارمن، کریس، ۱۹۹۶، «جهانی شدن: نقدی بر یک ارتدکس جدید»، سوسیالیسم بینالمللی ۷۳ زمستان، www.marxists.org/archive/harman/1996/xx/global.htm
هارمن، کریس، ۲۰۰۹، سرمایهداری زامبی: بحران جهانی و اهمیت مارکس (نشانکها)
هیز، کالی و آرچی میچل، ۲۰۲۶، «ایلان ماسک و جنسن هوانگ از جمله مدیران عاملی هستند که در سفر به چین به ترامپ میپیوندند»،
اخبار بیبیسی (۱۱مه)، www.bbc.co.uk/news/articles/c5yx757w048o
هوک، لسلی، جوزف کاتریل، مونیکا مارک، ویلیام والیس و دیوید پیلینگ، ۲۰۲۶، «با عمیقتر شدن بحران سوخت، اعتراضات در آفریقا گسترش مییابد»، فایننشال تایمز ۲۰ مه
هوساک، کوری، ۲۰۲۵، «۷ روشی که لایحه بزرگ زیبا مالیات ثروتمندان را کاهش میدهد»، مرکز آمریکاییهای مترقی (۲۰ نوامبر)، www.americanprogress.org/article/7-ways-the-big-beautiful-bill-cuts-taxes-for-the-rich /
کرمبخش، پویا، ۲۰۲۶، «اندازهگیری نرخ جهانی سود: رویکردی مارکسی»، بررسی اقتصاد سیاسی رادیکال ، آنلاین، https://doi.org/10.1177/04866134261420879
کینز، سمیه، ۲۰۲۶، «هیچکس در جنگ تجاری پیروز نمیشود. یا میشود؟»، فایننشال تایمز ۲۳ مه
کیندر، تابی، ۲۰۲۵، «گروههای فناوری ۱۲۰ میلیارد دلار بدهی مرکز دادههای هوش مصنوعی را از ترازنامهها خارج میکنند»، فایننشال تایمز (۲۴ دسامبر).
کلیمن، اندرو، ۲۰۰۸، «بحرانی برای مرکز سیستم»، سوسیالیسم بینالمللی ۱۲۰ پاییز، https://isj.org.uk/a-crisis-for-the-centre-of-the-system/
لاپاویتساس، کوستاس، ۲۰۲۶، «توپوگرافی امپریالیسم جدید دلار»، نیو لفت ریویو ۱۵۷ ژانویه-فوریه، https://newleftreview.org/issues/ii157/articles/costas-lapavitsas-a-topography-of-the-new-dollar-imperialism
لی، جورج و لوکاس گرینباوم، ۲۰۲۶، «ردیابی تریلیونها: فرضیاتی که مقیاس ساخت هوش مصنوعی را شکل میدهند»،
گلدمن ساکس (۱مه)، www.goldmansachs.com/insights/articles/tracking-trillions-the-assumptions-shaping-scale-of-the-ai-build-out
لینچ، دیوید جی، و مایکل بیرنباوم، 2026، «در حالی که ترامپ برای دیدار با شی آماده میشود، دیگر برای تغییر در سیستم چین تلاش نمیکند»، واشنگتن پست 13 مه.
مارتین، کیتی، 2026، «رکود اوراق قرضه ترسهای خودسران را برمیانگیزد»، فایننشال تایمز۲۳ مه.
مارکس، کارل، ۱۹۹۰ [۱۸۶۷]، سرمایه، جلد ۱ انتشارات پنگوئن
مارکس، کارل، ۱۹۹۱ [۱۸۹۴]، سرمایه، جلد ۳انتشارات پنگوئن.
مکگوایر، کریس، ۲۰۲۵، «کسری تراشه هوش مصنوعی چین: چرا هواوی نمیتواند به انویدیا برسد و کنترلهای صادراتی ایالات متحده باید باقی بمانند»،
شورای روابط خارجی (۱۵ دسامبر)، www.cfr.org/articles/chinas-ai-chip-deficit-why-huawei-cant-catch-nvidia-and-us-export-controls-should-remain
میدوی، جیمز، 2026، «فریادهای وحشت از سقف قیمتها – اما چگونه قرار است سیستم غذایی خراب خود را اصلاح کنیم؟»،
( گاردین (24 مه، www.theguardian.com/business/2026/may/24/horror-price-caps-fix-broken-food-system-analysis
موریس، استفن، جیمز فونتانلا-خان و هانا مورفی، ۲۰۲۶، «متا پس از معاملهی پرسروصدای گوگل، افزایش قابل توجه سهام را در نظر میگیرد»، فایننشال تایمز ۵ ژوئن
OECD، 2025، بررسی تابآوری زنجیره تأمین OECD: پیمایش ریسکها
انتشارات OECD، https://doi.org/10.1787/94e3a8ea-en
سازمان همکاری و توسعه اقتصادی، ۲۰۲۶، گزارش بدهی جهانی ۲۰۲۶: حفظ تابآوری بازار بدهی تحت فشار فزاینده، انتشارات OECD، https://doi.org/10.1787/e9d80efd-en .
پاریخ، تج، ۲۰۲۶، «چرا تب عرضه اولیه سهام میتواند نشانهای از اوج بازار باشد»، فایننشال تایمز ۲۴ مه.
پاولز، رابرت، ۲۰۲۱، «انباشت سرمایهداری، تناقضات و بحران در چین، ۱۹۹۵-۲۰۱۵»، مجله آسیای معاصر ، جلد ۵۲، شماره ۲، https://doi.org/10.1080/00472336.2020.1861640
رابرتز، مایکل، ۲۰۲۶، «اندازهگیری نرخ جهانی سود – دوباره»، وبلاگ مایکل رابرتز
(۵ آوریل)، https://thenextrecession.wordpress.com/2026/04/05/measuring-a-world-rate-of-profit-again/
سلوین، بن، و کریستین برنهولد، ۲۰۲۵، زنجیرههای ارزش سرمایهداری دانشگاه آکسفورد.
سونگ، جونگمین، اولیویا وایت، مایکل بیرشان، لولا وتزل، کامیلو لامانا، جفری کاندون، تیاگو دوسا، ۲۰۲۴، «ژئوپلیتیک و هندسه تجارت جهانی»، موسسه جهانی مککینزی، www.mckinsey.com/mgi/our-research/geopolitics-and-the-geometry-of-global-trade #/
اسپربر، ناتان، ۲۰۲۶، «فراتر از نئولیبرالیسم؟»، نیو لفت ریویو ۱۵۸مارس آوریل، https://newleftreview.org/issues/ii158/articles/nathan-sperber-beyond-neoliberalism
استوربک، اولاف و لسلی هوک، ۲۰۲۶، «به گفته بانک مرکزی اروپا، طلا جایگزین اوراق خزانه ایالات متحده به عنوان برترین دارایی ذخیره جهان میشود»، فایننشال تایمز ۲ ژوئن.
تنگلی-ایوانز، توماش، ۲۰۲۶، «شش راه برای مقابله با بحران هزینه زندگی»، کارگر سوسیالیست (۲ ژوئن)، https://socialistworker.co.uk/labour/six-ways-to-hit-back-at-the-cost-of-living-crisis/
ویلیامز، مارک، ۲۰۲۶، «افزایش بدهیهای تکاندهنده چین ادامه دارد»، کپیتال اکونومیکس ۳۰ آوریل، www.capitaleconomics.com/publications/china-economics-update/chinas-startling-debt-build-continuing
ولف، مارتین، 2026a، «اقتصاد جهانی از آنچه که ما میترسیدیم، مقاومتر به نظر میرسد»، فایننشال تایمز 1 آوریل
ولف، مارتین، 2026ب، «بحران انرژی ممکن است تازه شروع شده باشد»، فایننشال تایمز ۲۰ مه
منبع:
نشریه سوسیالیسم بین المللی شماره ۱۹۱
ارسال شده در ۱۹ ژوئن ۲۰۲۶

